

Tu tarjeta de crédito no es dinero extra
Foto: cortesía
Uno de los errores más frecuentes es considerar la tarjeta de crédito como una extensión del sueldo
Comprar por encima de los ingresos, pagar solo el mínimo y confundir los deseos con las necesidades, son errores que pueden llevar a los jóvenes a acumular deudas desde sus primeras experiencias con el crédito, advierte un especialista de la UACJ.
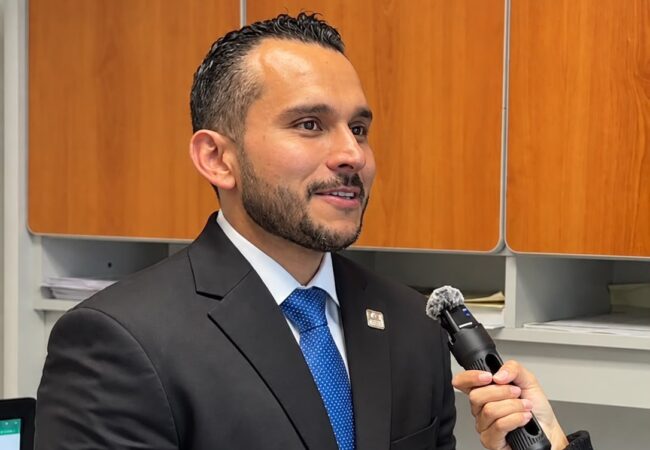
Tener 18 años, conseguir la primera tarjeta de crédito y estrenar un celular de alta gama puede parecer una forma de comenzar la vida adulta, el problema aparece cuando el dinero disponible no alcanza para pagar las compras y el crédito comienza a cubrir lo que el sueldo no puede; para Luis Adrián Lozoya Muñoz, coordinador del programa de Finanzas de la Universidad Autónoma de Ciudad Juárez (UACJ), el primer paso para evitarlo es aprender a distinguir entre lo que se necesita y lo que simplemente se desea.
“En ocasiones confundimos […] el teléfono inteligente es una necesidad por una comunicación y todo ello. Pero quererte comprar el teléfono de más alta gama, que quiera salir para utilizarlo para redes sociales, llamadas, mensajes, pues estás haciendo una sobreinversión”, explicó el académico durante la Semana Nacional de Educación Financiera.
La confusión no termina en las compras, Lozoya Muñoz señaló que uno de los errores más frecuentes es considerar la tarjeta de crédito como una extensión del sueldo. “Yo gano, no sé, 10 mil pesos al mes, la tarjeta me da otros 10 mil, yo hago como si ganara 20 mil”, describió. Cuando los gastos superan los ingresos, el saldo pendiente genera intereses y la deuda puede crecer incluso si la persona realiza pagos puntuales cada mes.
El problema se agrava cuando el usuario paga únicamente el mínimo, aunque ese abono permite cumplir con el pago requerido por la institución financiera, no evita los intereses sobre el dinero que sigue pendiente. “Si sigues pagando el pago mínimo, lo único que estás haciendo es dar un pequeño abono que ni siquiera cubre los intereses generados”, advirtió Lozoya Muñoz.
Por eso, antes de aceptar una tarjeta, recomendó conocer sus condiciones, la tasa de interés, la fecha de corte y el último día de pago. También sugirió calcular cuánto se puede gastar de acuerdo con los ingresos disponibles, en lugar de utilizar todo el crédito autorizado. “Primero hay que saber diferenciar entre necesidad y deseo y hacer un gasto objetivo, no un gasto con base a un presupuesto de cuánto ganas o cuánto tienes y cuánto es lo que puedes gastar”, dijo.
El especialista aclaró que las tarjetas no son malas por sí mismas. Bien utilizadas, pueden ayudar a construir un historial crediticio y facilitar el acceso a financiamientos para comprar una vivienda o un automóvil. En cambio, los atrasos pueden dificultar la obtención de nuevos préstamos o encarecerlos. “La tarjeta de crédito es un excelente instrumento o servicio financiero, siempre y cuando se sepa utilizar”, sostuvo.
El ahorro también forma parte de la educación financiera que, de acuerdo con Lozoya Muñoz, suele aprenderse en casa porque no se enseña de manera suficiente desde las primeras etapas escolares. Algunas personas guardan dinero en efectivo en sus hogares, pero esto lo expone a robos y a la pérdida de poder adquisitivo por la inflación.
Para quienes buscan aprender a administrar mejor sus recursos, la coordinación de Finanzas de la UACJ ofrece asesorías presenciales o virtuales, además de pláticas durante la Semana Nacional de Educación Financiera, (del 19 al 23 de octubre) con temas que van desde el control de ingresos y gastos hasta el uso del crédito y la bolsa de valores.